Mudanças no modelo de tributação reacendem debate sobre impacto no setor aéreo, competitividade e acesso da população ao transporte
A recente discussão sobre o impacto da reforma tributária no setor aéreo reacendeu críticas à condução econômica do governo do presidente Luiz Inácio Lula da Silva, especialmente no que diz respeito aos efeitos indiretos sobre o consumidor e a competitividade do país.
Embora a reforma — estruturada a partir da EC 132/2023 e regulamentada pela Lei Complementar 214/2025 — tenha sido apresentada como um avanço rumo à simplificação do sistema tributário, setores estratégicos da economia já começam a apontar consequências preocupantes. O caso da aviação civil é um dos mais emblemáticos.
A promessa de simplificação versus a realidade de aumento de custos
O governo defende que a criação do modelo de IVA dual (IBS + CBS) trará mais transparência e eficiência ao sistema tributário brasileiro. No entanto, essa simplificação vem acompanhada de uma alíquota padrão elevada, estimada entre 26% e 27,5%. Para diversos setores, isso representa uma mudança estrutural significativa — e, em alguns casos, um aumento real da carga tributária.
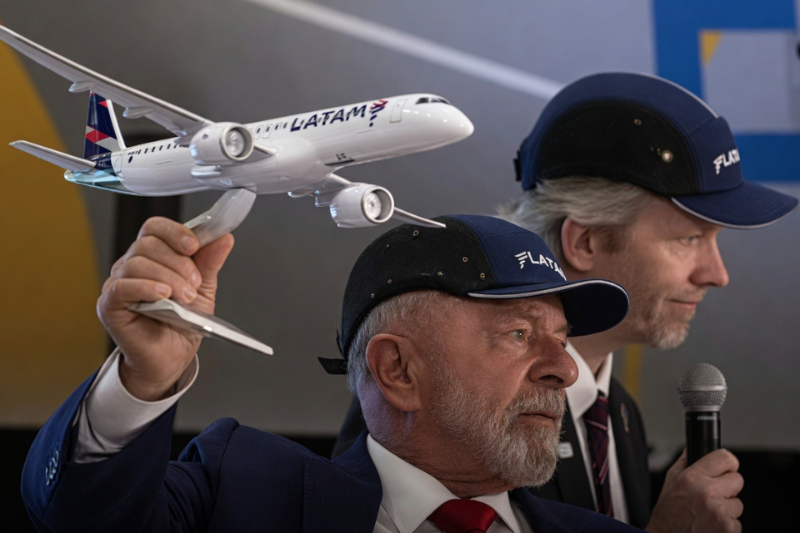
No transporte aéreo, a situação é particularmente sensível. Historicamente, o setor operou com regimes diferenciados, incluindo isenções e alíquotas reduzidas, sobretudo em voos internacionais e em tributos como PIS/Cofins. Com a reforma, essa lógica muda: o setor passa a ser tributado de forma mais uniforme, aproximando-se da alíquota cheia do novo sistema.
Na prática, isso pode significar um aumento relevante no custo das passagens. Executivos do setor já alertam que o impacto pode chegar a até 25% no preço final — um número que, embora não oficial, reflete preocupações reais do mercado.
Efeitos sobre o consumidor e a economia
O principal problema dessa mudança é o repasse inevitável ao consumidor. Em um país onde o transporte aéreo já é inacessível para grande parte da população, qualquer aumento significativo tende a reduzir ainda mais a demanda.
Estudos do setor indicam que esse encarecimento pode levar a uma queda de até 20% ou 30% no número de passageiros em determinados cenários. Isso não afeta apenas as companhias aéreas, mas toda a cadeia econômica ligada ao turismo, eventos e negócios.
Além disso, há o risco de redução na oferta de voos, especialmente em rotas regionais menos lucrativas. Em um país de dimensões continentais como o Brasil, isso pode significar menor conectividade e maior isolamento de determinadas regiões.
Um desalinhamento com padrões internacionais
Outro ponto crítico é a tributação de voos internacionais. A prática global, adotada por grande parte dos países, é a isenção ou tributação reduzida desse tipo de passagem, justamente para estimular o fluxo de turistas e negócios.
A decisão de tributar esses voos no Brasil vai na contramão dessa tendência. Isso pode tornar o país menos competitivo como destino turístico e mais caro para brasileiros que desejam viajar ao exterior.
O argumento do governo e suas limitações
O Ministério da Fazenda argumenta que o impacto não pode ser analisado apenas pela alíquota final, já que o novo sistema permite crédito integral de impostos pagos ao longo da cadeia produtiva. Em teoria, isso reduziria distorções e evitaria cumulatividade.
No entanto, críticos apontam que, na prática, nem todos os custos são plenamente compensáveis — e, mesmo quando são, o efeito no caixa das empresas e na formação de preços pode ser significativo. Além disso, o consumidor final não se beneficia diretamente desses créditos.
Outro ponto levantado é o timing da reforma. O setor aéreo ainda se recupera dos efeitos da pandemia e enfrenta pressões adicionais, como o aumento do preço do querosene de aviação e a volatilidade cambial. Introduzir uma mudança tributária dessa magnitude nesse contexto é visto por muitos como um risco desnecessário.
Uma decisão política com custos econômicos
O próprio governo já reconheceu que há um componente político na definição das alíquotas e na inclusão de determinados setores no regime geral. Isso levanta questionamentos sobre o equilíbrio entre justiça tributária e impacto econômico.
A crítica central é que, ao buscar uniformizar o sistema, o governo pode estar ignorando as especificidades de setores estratégicos. No caso da aviação, isso pode resultar em perda de competitividade, redução de investimentos e impacto direto no consumidor.
Conclusão
A reforma tributária é, sem dúvida, uma das mudanças mais importantes na economia brasileira nas últimas décadas. No entanto, seus efeitos práticos ainda estão sendo testados — e o caso do setor aéreo serve como um alerta.
A condução do governo Luiz Inácio Lula da Silva, embora alinhada a uma visão de simplificação e modernização, enfrenta críticas legítimas quanto aos impactos concretos sobre preços, demanda e competitividade.
O desafio agora será equilibrar os objetivos de longo prazo da reforma com medidas que evitem efeitos negativos imediatos sobre setores essenciais e sobre o bolso do consumidor. Sem isso, o risco é que uma reforma pensada para melhorar o sistema acabe gerando novas distorções — e custos políticos e econômicos difíceis de reverter.
Foto: Reprodução